Dinâmicas de precificação em contratos de afretamento por tempo prolongado
Entenda como o mercado de afretamento de longo prazo equilibra riscos e custos para armadores e afretadores.
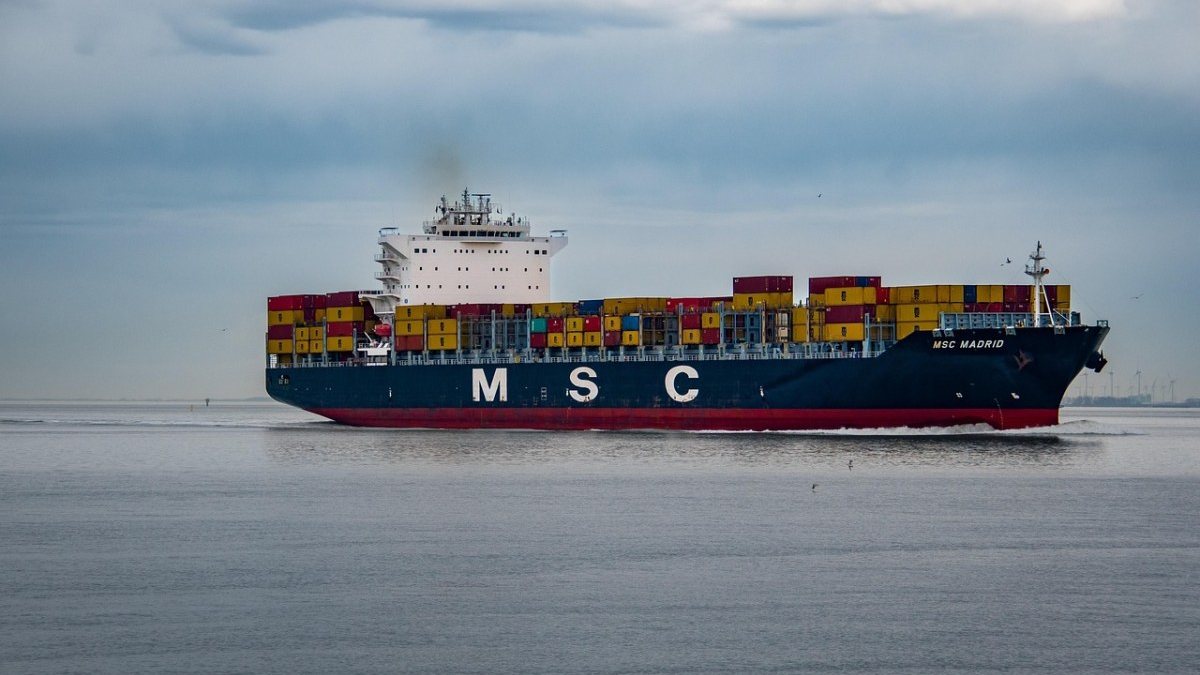
O mercado de transporte marítimo internacional opera sob constantes oscilações, exigindo dos agentes econômicos mecanismos contratuais capazes de conferir previsibilidade financeira. Entre as ferramentas mais relevantes para a gestão de risco na navegação comercial está o contrato de afretamento por tempo prolongado, modalidade em que o afretador aluga a embarcação guarnecida e operada pelo armador por um período estendido. A definição do preço nesses acordos de longo prazo envolve variáveis complexas que refletem as expectativas macroeconômicas globais, a disponibilidade de frota no mercado internacional e os custos operacionais recorrentes.
A precificação do afretamento de longo prazo baseia-se tradicionalmente em uma taxa diária fixa, conhecida no setor como taxa de aluguel. Essa tarifa embute projeções de longo prazo sobre o equilíbrio entre a oferta de navios e a demanda por transporte de cargas. Diferente do mercado à vista, onde as tarifas flutuam drasticamente conforme a sazonalidade e eventos geopolíticos imediatos, os contratos prolongados buscam blindar as partes contra a volatilidade extrema. No entanto, essa estabilidade tem um preço e exige análises profundas de conjuntura econômica por parte de armadores e afretadores.
Para os armadores, a principal vantagem reside na garantia de receita contínua, o que facilita o planejamento financeiro, o pagamento de financiamentos navais e a manutenção preventiva da frota. Contudo, fixar tarifas por um horizonte temporal extenso apresenta riscos consideráveis:
This story was originally published by Jornal Portuário. Read the full story at Jornal Portuário →
Conversation